शेवटची तपासणी: 18 ऑक्टोबर 2026 · शोधाच्या स्टेप्स लाइव्ह UDGAM पोर्टलवर तपासल्या
थोडक्यात: RBI च्या UDGAM पोर्टलवर (udgam.rbi.org.in) तुम्ही सुमारे 30 बँकांमधील अनक्लेम्ड ठेवी मोफत शोधू शकता. नोंदणी आणि एक शोध यासाठी सुमारे 10 मिनिटे लागतात. UDGAM फक्त ठेव शोधते; पैसे मिळवण्यासाठी तुम्हाला बँकेत क्लेम करावा लागतो, आणि बँक देय व्याजासह पैसे देते.
या मार्गदर्शकात (एखाद्या भागावर जाण्यासाठी टॅप करा)
अनक्लेम्ड ठेव म्हणजे काय?
बचत किंवा चालू खात्यातील जे पैसे 10 वर्षे वापरले गेले नाहीत, किंवा मुदत संपल्यानंतर 10 वर्षे क्लेम न केलेली मुदत ठेव (FD), अनक्लेम्ड मानली जाते. बँका ही रक्कम RBI च्या डिपॉझिटर एज्युकेशन अँड अवेअरनेस (DEA) फंडात ट्रान्सफर करतात.
हे पैसे बुडत नाहीत. खातेदार, नॉमिनी किंवा कायदेशीर वारस ते कधीही मूळ बँकेकडून क्लेम करू शकतात. बँक तुम्हाला पैसे देते, व्याज मिळणाऱ्या ठेवींवर व्याजासह, आणि नंतर RBI कडून ती रक्कम परत घेते.
हे मार्गदर्शक कोणासाठी आहे
- खातेदार ज्यांना वाटते की त्यांचे एखादे जुने, विसरलेले खाते किंवा मुदत ठेव असू शकते
- नॉमिनी जे दिवंगत व्यक्तीची ठेव क्लेम करत आहेत
- कायदेशीर वारस (जिथे नॉमिनी नाही) जे आई-वडिलांचे किंवा नातेवाइकाचे पैसे शोधत आहेत. जास्तीच्या स्टेप्ससाठी खाली कायदेशीर वारसांचा भाग पहा.
सुरुवात करण्यापूर्वी: हे तयार ठेवा
- तुमचा स्वतःचा मोबाइल नंबर, नोंदणी आणि OTP साठी
- खातेदाराचे पूर्ण नाव, बँकेने बहुधा ज्या स्पेलिंगमध्ये नोंदवले असेल त्याच स्पेलिंगमध्ये
- खातेदाराची किमान आणखी एक माहिती: त्यांचा जुना पत्ता (परिसर किंवा शहर आणि राज्य), किंवा PAN, जन्मतारीख, पासपोर्ट, मतदार ओळखपत्र किंवा ड्रायव्हिंग लायसन्ससारखा एखादा युनिक ID
- जुनी पासबुक, FD पावत्या किंवा बँकेची पत्रे, तुमच्याकडे असतील तर. क्लेमच्या वेळी ती उपयोगी पडतात
स्टेप-बाय-स्टेप: UDGAM वर कसे शोधायचे
- अधिकृत पोर्टल उघडा: udgam.rbi.org.in. ॲड्रेस बारमध्ये rbi.org.in दिसत आहे याची खात्री करा. कोणतीही फी नाही आणि कोणतेही ॲप डाउनलोड करायचे नाही.
- तुमचे नाव, मोबाइल नंबर आणि पासवर्ड वापरून नोंदणी करा, मग फोनवर आलेल्या OTP ने व्हेरिफाय करा.
- मोबाइल नंबर, पासवर्ड, कॅप्चा आणि OTP वापरून लॉग इन करा.
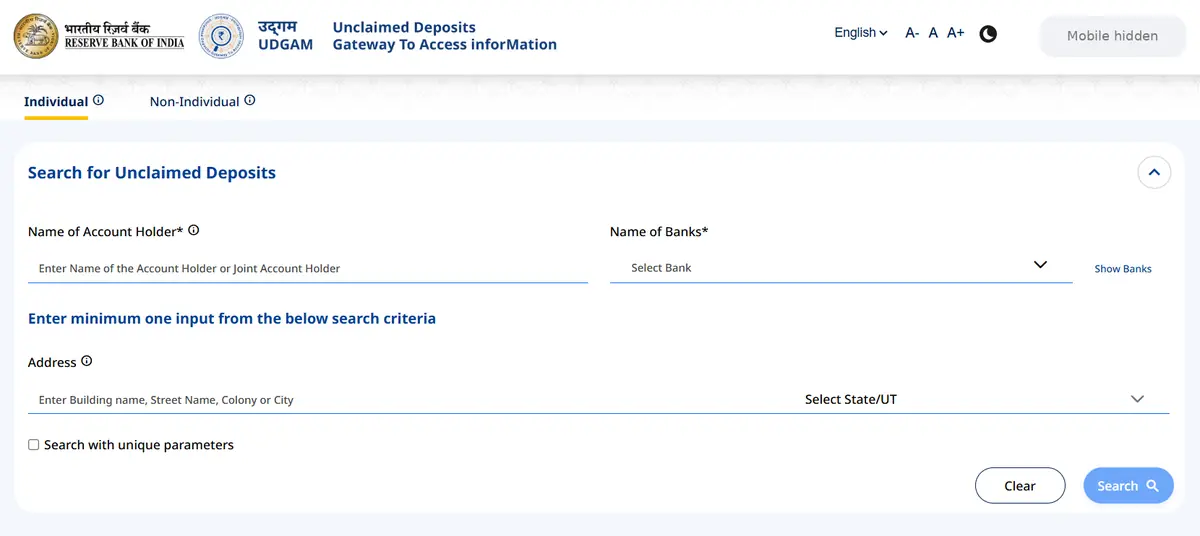
- “Individual” टॅब निवडा (कंपनी, ट्रस्ट किंवा संस्थेसाठी “Non-Individual” निवडा). खातेदाराचे नाव (किंवा संयुक्त खातेदाराचे नाव) टाका आणि बँका निवडा. ड्रॉपडाउनमधून सर्व बँका निवडा.
- शोधासाठी किमान आणखी एक माहिती जोडा. फॉर्म डिफॉल्टनुसार पत्ता मागतो: इमारत, रस्ता, परिसर किंवा शहर, आणि राज्य/केंद्रशासित प्रदेश. त्याऐवजी युनिक ID ने शोधण्यासाठी “Search with unique parameters” वर टिक करा आणि PAN, जन्मतारीख, पासपोर्ट, मतदार ओळखपत्र किंवा ड्रायव्हिंग लायसन्ससारखी माहिती टाका. जितकी जास्त माहिती, तितका अचूक मॅच.
- शोधा आणि निकाल वाचा. मॅच मिळाल्यास खातेदाराचे नाव, बँक, बँकेच्या वेबसाइटची लिंक, नोंदीतील पत्ता आणि एक UDRN (Unclaimed Deposit Reference Number) दिसतो.
- UDRN आणि बँकेचे नाव लिहून ठेवा, किंवा स्क्रीनशॉट घ्या. बँकेत जाताना त्यांची गरज लागेल.
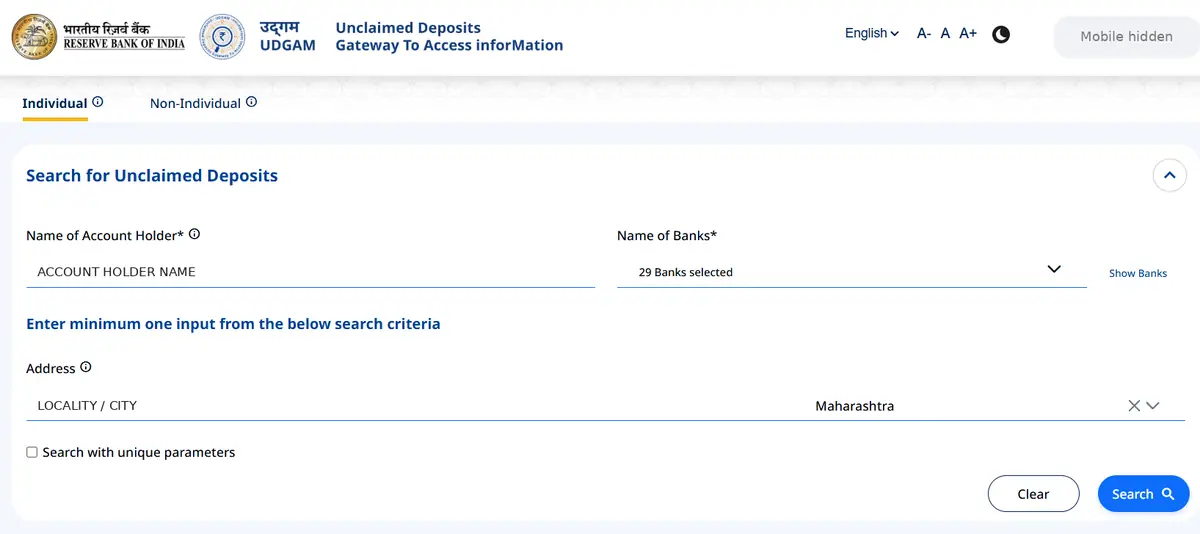
टीप: नावाचे वेगवेगळे स्पेलिंग वापरून पहा (आद्याक्षरे किंवा मधल्या नावासह आणि त्याशिवाय), आणि ती व्यक्ती ज्या ज्या पत्त्यांवर राहिली त्या पत्त्यांनी किंवा युनिक ID ने पुन्हा शोधा. जुन्या नोंदी अनेकदा वेगळ्या पद्धतीने केलेल्या असतात. जुन्या पत्त्यासाठी फक्त परिसर आणि शहर टाकून राज्य निवडा.
मॅच मिळाल्यानंतर: पैसे क्लेम करणे
- निकालात दिसलेल्या बँकेशी संपर्क साधा. कोणत्याही शाखेत जा, शक्यतो जिथे खाते होते त्याच शाखेत, किंवा बँकेच्या अनक्लेम्ड ठेवींच्या पेजवरील क्लेम सूचनांचे पालन करा.
- बँकेचा क्लेम फॉर्म भरा आणि त्यात UDRN लिहा.
- KYC कागदपत्रे जमा करा: ओळख आणि पत्त्याचा पुरावा आणि अलीकडचा फोटो. नॉमिनी आणि कायदेशीर वारसांना जास्त कागदपत्रे लागतात (खाली पहा).
- बँक पडताळणी करून पैसे देते, लागू असेल तिथे व्याजासह, किंवा तुम्ही स्वतः खातेदार असाल तर खाते पुन्हा सुरू करते.
पैसे मिळायला लागणारा वेळ बँकेवर आणि तुमची कागदपत्रे किती पूर्ण आहेत यावर अवलंबून असतो. खातेदाराचे क्लेम सहसा सर्वात लवकर निकाली निघतात; कायदेशीर वारसांच्या क्लेमला जास्त वेळ लागतो.
तुम्ही नॉमिनी किंवा कायदेशीर वारस असाल तर
- नॉमिनी नोंदवलेला असेल: नॉमिनीला सहसा खातेदाराचा मृत्यू दाखला, स्वतःची KYC कागदपत्रे आणि बँकेचा क्लेम फॉर्म लागतो.
- नॉमिनी नसेल: तुम्ही कायदेशीर वारस आहात याचा पुरावा बँका मागतात. रक्कम आणि बँकेच्या नियमांनुसार हे वारस दाखला, प्रतिज्ञापत्र आणि इन्डेम्निटी (दुसरा दावेदार आल्यास बँकेला पैसे परत करण्याचे लेखी वचन) असू शकते, किंवा मोठ्या रकमेसाठी किंवा वादाच्या प्रकरणात वारसा प्रमाणपत्र (सक्सेशन सर्टिफिकेट) किंवा प्रोबेट (मृत्युपत्राला कोर्टाची मंजुरी).
- अनेक वारस: फक्त एकच वारस क्लेम करत असेल, तर बँक इतर वारसांकडून ना-हरकत प्रतिज्ञापत्र मागू शकते.
कागदपत्रे गोळा करायला सुरुवात करण्यापूर्वी बँकेकडून त्यांची नेमकी यादी मागून घ्या. प्रत्येक बँकेच्या गरजा वेगळ्या असतात.
सामान्य अडचणी आणि उपाय
कोणताही निकाल मिळाला नाही
प्रत्येक बँक UDGAM वर नाही. यात सुमारे 30 बँका आहेत (आम्ही तपासले तेव्हा बँकांच्या यादीत 29 होत्या), ज्यांच्याकडे DEA फंडातील सुमारे 90% पैसे आहेत. नावाचे वेगळे स्पेलिंग आणि इतर माहितीनेही शोधा. खाते कोणत्या बँकेत होते हे माहीत असेल, तर त्या बँकेच्या वेबसाइटवरील तिची स्वतःची अनक्लेम्ड ठेवींची यादी पहा, किंवा शाखेत विचारा.
नोंदीतील नाव जुळत नाही
बँकेने आद्याक्षरे, लग्नापूर्वीचे नाव किंवा चुकीचे स्पेलिंग नोंदवलेले असू शकते. दोन्ही नावे जोडणारी कागदपत्रे सोबत ठेवा, जसे जुनी पासबुक, विवाह प्रमाणपत्र किंवा नाव बदलाचे गॅझेट नोटिफिकेशन.
शाखा बंद झाली आहे किंवा बँकेचे विलीनीकरण झाले आहे
खाते बँकेच्या दुसऱ्या शाखेत किंवा ज्या बँकेत विलीनीकरण झाले त्या बँकेत जाते. नव्या बँकेची कोणतीही शाखा तुम्हाला मार्गदर्शन करू शकते.
बँक प्रतिसाद देत नाही किंवा क्लेम नाकारला
आधी बँकेच्या तक्रार निवारण अधिकाऱ्याकडे (ग्रिव्हन्स ऑफिसर) लेखी तक्रार करा. 30 दिवसांत उत्तर आले नाही किंवा तुमचे समाधान झाले नाही, तर cms.rbi.org.in वर RBI कडे तक्रार दाखल करा. हे मोफत आहे.
फसवणुकीपासून सावध रहा
UDGAM वर शोधणे आणि बँकेकडून क्लेम करणे मोफत आहे. फोन किंवा मेसेज करून तुमचे अनक्लेम्ड पैसे “रिलीज” करून देतो असे सांगणाऱ्या कोणत्याही “एजंट”ला कधीही पैसे देऊ नका. OTP, पासवर्ड किंवा खात्याची पूर्ण माहिती कधीही कोणालाही देऊ नका. कोणी तुम्हाला लक्ष्य केले, तर cybercrime.gov.in वर तक्रार करा किंवा 1930 वर कॉल करा.
पुढे काय करायचे
- मॅच मिळाला? UDRN लिहून ठेवा आणि वरील स्टेप्सनुसार बँकेकडे क्लेम करा.
- खातेदाराचे निधन झाले आहे? दिवंगत आई-वडिलांच्या बँक खात्यातील पैसे कसे क्लेम करायचे
- कुटुंबासाठी क्लेम करत आहात? कागदपत्रांची यादी: आधी ही कागदपत्रे जमवा
- निकाल नाही? पैसे दुसरीकडे असू शकतात. जुनी PF खाती तपासा किंवा “माझे पैसे कुठे असू शकतात?” फाइंडर वापरा.
वारंवार विचारले जाणारे प्रश्न
मी UDGAM वर थेट पैसे क्लेम करू शकतो का?
नाही. UDGAM फक्त अनक्लेम्ड ठेवी शोधायला मदत करते. क्लेम नेहमी ज्या बँकेत ठेव होती त्याच बँकेत करावा लागतो.
RBI च्या DEA फंडात गेल्यावर पैसे बुडतात का?
नाही. तुम्ही ते कधीही बँकेकडून क्लेम करू शकता, आणि व्याज मिळणाऱ्या ठेवींवर व्याजही मिळते. बँक नंतर RBI कडून परतावा घेते.
मी माझ्या दिवंगत आई-वडिलांचे पैसे शोधू शकतो का?
हो. तुमच्या स्वतःच्या मोबाइल नंबरने नोंदणी करा आणि आई-वडिलांचे नाव आणि त्यांची एखादी माहिती, जसे PAN किंवा जन्मतारीख, वापरून शोधा. त्यानंतर क्लेम नॉमिनी किंवा कायदेशीर वारस म्हणून केला जातो.
UDGAM मध्ये सर्व बँका आहेत का?
नाही. यात 30 बँका आहेत, ज्यांच्याकडे मूल्यानुसार सुमारे 90% अनक्लेम्ड ठेवी आहेत. इतर बँकांसाठी बँकेची वेबसाइट पहा किंवा शाखेत विचारा.
सर्व प्रकारच्या अनक्लेम्ड पैशांसाठी एकच पोर्टल आहे का?
वित्तीय सेवा विभागाने (DFS) मे 2026 मध्ये unclaimedassetsportal.in हे कॉमन लँडिंग पोर्टल सुरू केले. ते बँक ठेवींसाठी UDGAM शी आणि विमा, म्युच्युअल फंड आणि शेअर्सच्या वेगवेगळ्या पोर्टलशी जोडते. प्रत्यक्ष शोध अजूनही प्रत्येक पोर्टलवर स्वतंत्रपणेच होतो.
अधिकृत लिंक
- UDGAM (RBI): udgam.rbi.org.in
- अनक्लेम्ड आर्थिक मालमत्तांसाठी कॉमन लँडिंग पोर्टल (DFS): unclaimedassetsportal.in
- RBI तक्रार व्यवस्थापन प्रणाली (CMS): cms.rbi.org.in
- सर्व अधिकृत पोर्टल एकाच ठिकाणी: अधिकृत पोर्टल
शेवटची तपासणी: 18 ऑक्टोबर 2026. नियम आणि पोर्टल बदलत असतात. इथली एखादी गोष्ट पोर्टलशी जुळत नसेल, तर कृपया आम्हाला कळवा.
संबंधित मार्गदर्शक
- दिवंगत आई-वडिलांच्या बँक खात्यातील पैसे कसे क्लेम करायचे
- जुन्या PF खात्यातील पैसे कसे शोधायचे आणि क्लेम करायचे
- दिवंगत व्यक्तीचे पैसे क्लेम करण्यासाठी कागदपत्रांची यादी
- सरकारचे अनक्लेम्ड ॲसेट्स पोर्टल (unclaimedassetsportal.in) कसे वापरायचे
- सर्व मार्गदर्शक पहा
या मार्गदर्शकाविषयी: हे मार्गदर्शक Unclaimed Now संपादकीय टीमने RBI चे अधिकृत UDGAM FAQ आणि DEA फंडाच्या नियमांच्या आधारे लिहिले आहे. Unclaimed Now हे स्वतंत्र मार्गदर्शक आहे, सरकारी वेबसाइट नाही. ही सर्वसाधारण माहिती आहे, कायदेशीर किंवा आर्थिक सल्ला नाही. आम्ही आमचे मार्गदर्शक कसे लिहितो.