अंतिम जाँच: 18 अक्टूबर 2026 · खोज के स्टेप लाइव UDGAM पोर्टल पर जाँचे गए
संक्षेप में: RBI के UDGAM पोर्टल (udgam.rbi.org.in) पर आप लगभग 30 बैंकों में अनक्लेम्ड जमा राशि मुफ़्त में खोज सकते हैं। रजिस्ट्रेशन और एक खोज में लगभग 10 मिनट लगते हैं। UDGAM सिर्फ़ जमा राशि को ढूँढता है; पैसा पाने के लिए आपको बैंक में क्लेम करना होता है, और बैंक बकाया ब्याज के साथ भुगतान करता है।
इस गाइड में (किसी हिस्से पर जाने के लिए टैप करें)
अनक्लेम्ड जमा किसे कहते हैं?
सेविंग्स या करंट खाते का वह पैसा जिसमें 10 साल से कोई लेन-देन नहीं हुआ, या वह फ़िक्स्ड डिपॉज़िट जिसे मैच्योर होने के 10 साल बाद तक क्लेम नहीं किया गया, अनक्लेम्ड माना जाता है। बैंक यह राशि RBI के डिपॉज़िटर एजुकेशन एंड अवेयरनेस (DEA) फ़ंड में ट्रांसफ़र कर देते हैं।
यह पैसा डूबता नहीं है। खाताधारक, नॉमिनी या कानूनी वारिस इसे कभी भी उसी बैंक से क्लेम कर सकते हैं। बैंक आपको भुगतान करता है, ब्याज वाली जमा पर ब्याज के साथ, और फिर RBI से वह राशि वापस ले लेता है।
यह गाइड किसके लिए है
- खाताधारक जिन्हें लगता है कि उनका कोई पुराना, भूला हुआ खाता या फ़िक्स्ड डिपॉज़िट हो सकता है
- नॉमिनी जो किसी दिवंगत व्यक्ति की जमा राशि क्लेम कर रहे हैं
- कानूनी वारिस (जहाँ कोई नॉमिनी नहीं है) जो माता-पिता या किसी रिश्तेदार का पैसा खोज रहे हैं। अतिरिक्त स्टेप्स के लिए नीचे कानूनी वारिस वाला हिस्सा देखें।
शुरू करने से पहले: ये तैयार रखें
- आपका अपना मोबाइल नंबर, रजिस्ट्रेशन और OTP के लिए
- खाताधारक का पूरा नाम, उसी स्पेलिंग में जैसा बैंक ने शायद दर्ज किया होगा
- खाताधारक की कम से कम एक और जानकारी: उनका पुराना पता (इलाका या शहर और राज्य), या कोई यूनिक ID जैसे PAN, जन्मतिथि, पासपोर्ट, वोटर ID या ड्राइविंग लाइसेंस
- पुरानी पासबुक, FD रसीदें या बैंक के पत्र, अगर आपके पास हैं। ये क्लेम के समय काम आते हैं
स्टेप-बाय-स्टेप: UDGAM पर कैसे खोजें
- आधिकारिक पोर्टल खोलें: udgam.rbi.org.in। जाँच लें कि एड्रेस बार में rbi.org.in दिख रहा हो। कोई फ़ीस नहीं है और कोई ऐप डाउनलोड नहीं करना है।
- अपने नाम, मोबाइल नंबर और पासवर्ड से रजिस्टर करें, फिर फ़ोन पर आए OTP से वेरिफ़ाई करें।
- मोबाइल नंबर, पासवर्ड, कैप्चा और OTP से लॉग इन करें।
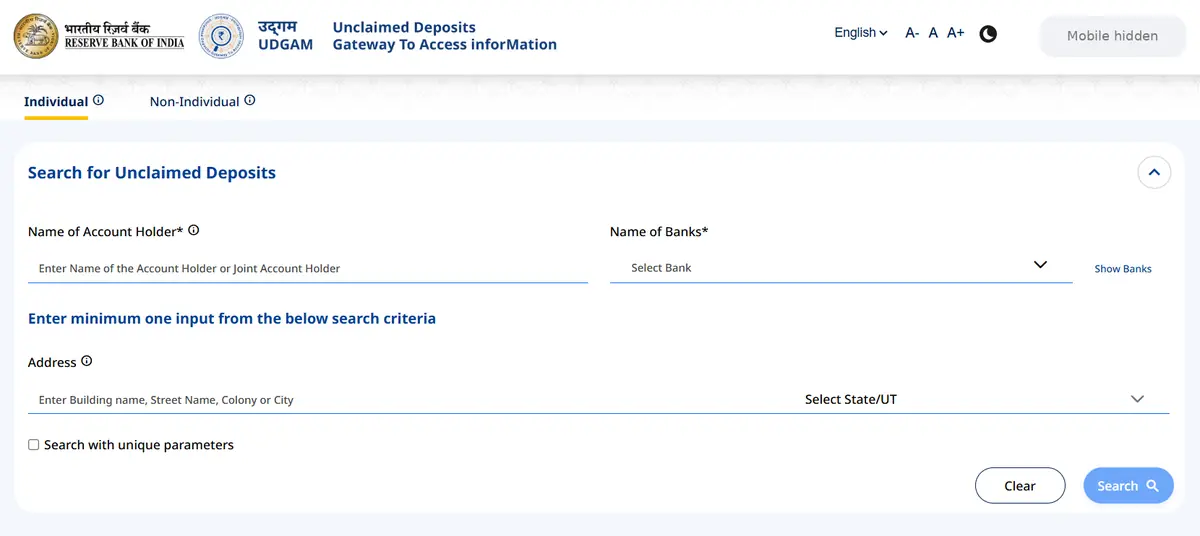
- “Individual” टैब चुनें (कंपनी, ट्रस्ट या सोसाइटी के लिए “Non-Individual” चुनें)। खाताधारक का नाम (या संयुक्त खाताधारक का नाम) डालें और बैंक चुनें। ड्रॉपडाउन से सभी बैंक चुन लें।
- खोज के लिए कम से कम एक और जानकारी जोड़ें। फ़ॉर्म डिफ़ॉल्ट रूप से पता माँगता है: बिल्डिंग, गली, इलाका या शहर, और राज्य/केंद्र शासित प्रदेश। इसकी जगह किसी यूनिक ID से खोजने के लिए “Search with unique parameters” पर टिक करें और PAN, जन्मतिथि, पासपोर्ट, वोटर ID या ड्राइविंग लाइसेंस जैसी जानकारी डालें। जितनी ज़्यादा जानकारी, उतना सटीक मैच।
- खोजें और नतीजे पढ़ें। मैच मिलने पर खाताधारक का नाम, बैंक, बैंक की वेबसाइट का लिंक, रिकॉर्ड में दर्ज पता और एक UDRN (Unclaimed Deposit Reference Number) दिखता है।
- UDRN और बैंक का नाम लिख लें, या स्क्रीनशॉट ले लें। बैंक जाते समय इनकी ज़रूरत होगी।
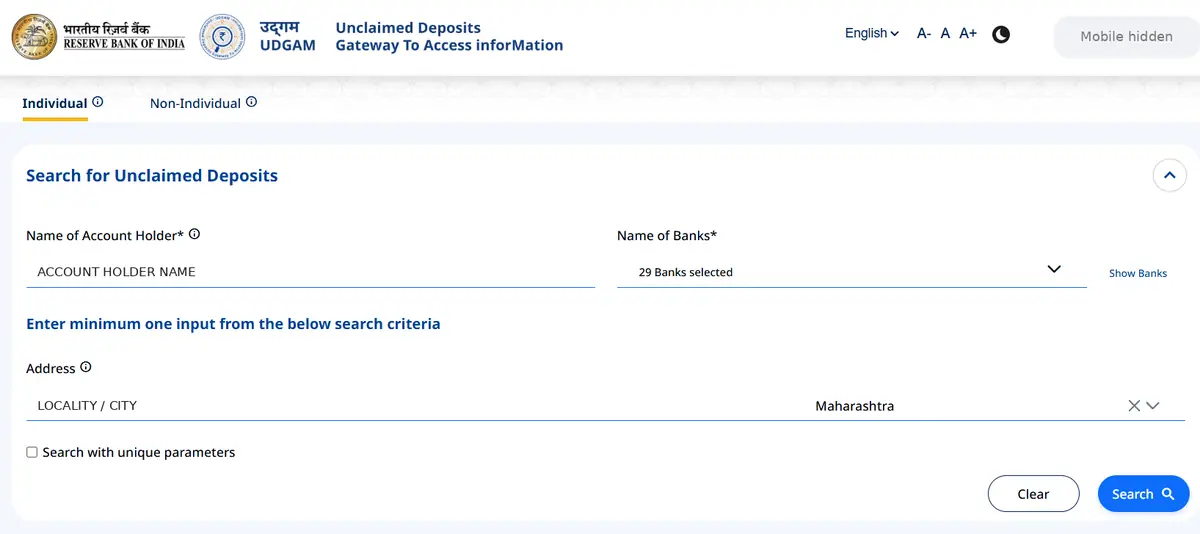
सुझाव: नाम की अलग-अलग स्पेलिंग आज़माएँ (इनिशियल या मिडिल नेम के साथ और बिना), और व्यक्ति जिन-जिन पतों पर रहा, उनसे या यूनिक ID से दोबारा खोजें। पुराने रिकॉर्ड अक्सर अलग तरह से दर्ज होते हैं। पुराने पते के लिए सिर्फ़ इलाका और शहर डालकर राज्य चुनें।
मैच मिलने के बाद: पैसा क्लेम करना
- नतीजे में दिखे बैंक से संपर्क करें। किसी भी ब्रांच में जाएँ, बेहतर हो कि उसी ब्रांच में जहाँ खाता था, या बैंक के अनक्लेम्ड डिपॉज़िट पेज पर दिए क्लेम निर्देशों का पालन करें।
- बैंक का क्लेम फ़ॉर्म भरें और उसमें UDRN लिखें।
- KYC दस्तावेज़ जमा करें: पहचान और पते का प्रमाण और हाल की फ़ोटो। नॉमिनी और कानूनी वारिसों को और दस्तावेज़ लगते हैं (नीचे देखें)।
- बैंक जाँच करके भुगतान करता है, जहाँ लागू हो वहाँ ब्याज के साथ, या अगर आप खुद खाताधारक हैं तो खाता फिर से चालू कर देता है।
भुगतान में लगने वाला समय बैंक पर और इस पर निर्भर करता है कि आपके दस्तावेज़ कितने पूरे हैं। खाताधारक के क्लेम आमतौर पर सबसे जल्दी निपटते हैं; कानूनी वारिसों के क्लेम में ज़्यादा समय लगता है।
अगर आप नॉमिनी या कानूनी वारिस हैं
- नॉमिनी दर्ज है: नॉमिनी को आमतौर पर खाताधारक का मृत्यु प्रमाणपत्र, अपने KYC दस्तावेज़ और बैंक का क्लेम फ़ॉर्म चाहिए होता है।
- कोई नॉमिनी नहीं: बैंक इस बात का सबूत माँगते हैं कि आप कानूनी वारिस हैं। राशि और बैंक के नियमों के हिसाब से यह कानूनी वारिस प्रमाणपत्र, एफ़िडेविट (शपथ-पत्र) और इंडेम्निटी (लिखित वादा कि कोई दूसरा दावेदार आया तो आप बैंक को पैसा लौटाएँगे) हो सकता है, या बड़ी राशि या विवाद के मामले में सक्सेशन सर्टिफ़िकेट या प्रोबेट (वसीयत पर कोर्ट की मंज़ूरी)।
- कई वारिस: अगर सिर्फ़ एक वारिस क्लेम कर रहा है, तो बैंक बाकी वारिसों से अनापत्ति (नो-ऑब्जेक्शन) एफ़िडेविट माँग सकता है।
कागज़ इकट्ठा करना शुरू करने से पहले बैंक से उसके दस्तावेज़ों की पक्की सूची माँग लें। हर बैंक की ज़रूरतें अलग होती हैं।
आम समस्याएँ और उनका हल
कोई नतीजा नहीं मिला
हर बैंक UDGAM पर नहीं है। इसमें लगभग 30 बैंक हैं (हमने जाँच की तब बैंक सूची में 29 बैंक थे), जिनके पास DEA फ़ंड का लगभग 90% पैसा है। नाम की अलग स्पेलिंग और दूसरी जानकारियों से भी खोजें। अगर आपको पता है कि खाता किस बैंक में था, तो उस बैंक की वेबसाइट पर उसकी अपनी अनक्लेम्ड डिपॉज़िट सूची देखें, या ब्रांच में पूछें।
रिकॉर्ड में दर्ज नाम मेल नहीं खाता
बैंक ने इनिशियल, शादी से पहले का नाम या गलत स्पेलिंग दर्ज की हो सकती है। ऐसे दस्तावेज़ साथ रखें जो दोनों नामों को जोड़ते हों, जैसे पुरानी पासबुक, विवाह प्रमाणपत्र या नाम बदलने का गज़ट नोटिफ़िकेशन।
ब्रांच बंद हो गई है या बैंक का विलय हो गया है
खाता बैंक की दूसरी ब्रांच में या उस बैंक में चला जाता है जिसमें विलय हुआ। नए बैंक की कोई भी ब्रांच आपकी मदद कर सकती है।
बैंक जवाब नहीं दे रहा या क्लेम ठुकरा दिया
पहले बैंक के शिकायत अधिकारी (ग्रीवेंस ऑफ़िसर) को लिखित शिकायत करें। अगर 30 दिन में जवाब न आए या आप संतुष्ट न हों, तो cms.rbi.org.in पर RBI में शिकायत दर्ज करें। यह मुफ़्त है।
धोखाधड़ी से सावधान रहें
UDGAM पर खोजना और बैंक से क्लेम करना मुफ़्त है। ऐसे किसी “एजेंट” को कभी पैसे न दें जो फ़ोन या मैसेज करके कहे कि वह आपका अनक्लेम्ड पैसा रिलीज़ करवा सकता है। OTP, पासवर्ड या खाते की पूरी जानकारी कभी किसी से शेयर न करें। अगर कोई आपको निशाना बनाए, तो cybercrime.gov.in पर शिकायत करें या 1930 पर कॉल करें।
आगे क्या करें
- मैच मिल गया? UDRN नोट करें और ऊपर दिए स्टेप्स से बैंक में क्लेम करें।
- खाताधारक की मृत्यु हो चुकी है? मृत माता-पिता के बैंक खाते का पैसा कैसे क्लेम करें
- परिवार के लिए क्लेम कर रहे हैं? दस्तावेज़ों की चेकलिस्ट: पहले ये कागज़ जुटाएँ
- कोई नतीजा नहीं? पैसा कहीं और हो सकता है। पुराने PF खाते देखें या “मेरा पैसा कहाँ हो सकता है?” फ़ाइंडर इस्तेमाल करें।
अक्सर पूछे जाने वाले सवाल
क्या मैं UDGAM पर सीधे पैसा क्लेम कर सकता हूँ?
नहीं। UDGAM सिर्फ़ अनक्लेम्ड जमा खोजने में मदद करता है। क्लेम हमेशा उसी बैंक में होता है जहाँ जमा राशि थी।
RBI के DEA फ़ंड में जाने के बाद क्या पैसा डूब जाता है?
नहीं। आप इसे कभी भी बैंक से क्लेम कर सकते हैं, और ब्याज वाली जमा पर ब्याज भी मिलता है। बैंक बाद में RBI से रिफ़ंड लेता है।
क्या मैं अपने दिवंगत माता-पिता का पैसा खोज सकता हूँ?
हाँ। अपने मोबाइल नंबर से रजिस्टर करें और माता-पिता के नाम और उनकी किसी एक जानकारी, जैसे PAN या जन्मतिथि, से खोजें। इसके बाद क्लेम नॉमिनी या कानूनी वारिस के रूप में किया जाता है।
क्या UDGAM में सभी बैंक शामिल हैं?
नहीं। इसमें 30 बैंक हैं, जिनके पास मूल्य के हिसाब से लगभग 90% अनक्लेम्ड जमा है। बाकी बैंकों के लिए बैंक की वेबसाइट देखें या ब्रांच में पूछें।
क्या हर तरह के अनक्लेम्ड पैसे के लिए एक ही पोर्टल है?
वित्तीय सेवा विभाग (DFS) ने मई 2026 में एक कॉमन लैंडिंग पोर्टल unclaimedassetsportal.in शुरू किया। यह बैंक जमा के लिए UDGAM और बीमा, म्यूचुअल फ़ंड और शेयरों के अलग-अलग पोर्टल से जोड़ता है। खोज अब भी हर पोर्टल पर अलग से ही होती है।
आधिकारिक लिंक
- UDGAM (RBI): udgam.rbi.org.in
- अनक्लेम्ड वित्तीय संपत्तियों का कॉमन लैंडिंग पोर्टल (DFS): unclaimedassetsportal.in
- RBI शिकायत प्रबंधन प्रणाली (CMS): cms.rbi.org.in
- सभी आधिकारिक पोर्टल एक जगह: आधिकारिक पोर्टल
अंतिम जाँच: 18 अक्टूबर 2026। नियम और पोर्टल बदलते रहते हैं। अगर यहाँ लिखी कोई बात पोर्टल से मेल न खाए, तो कृपया हमें बताएँ।
संबंधित गाइड
- मृत माता-पिता के बैंक खाते का पैसा कैसे क्लेम करें
- पुराने PF खाते का पैसा कैसे खोजें और क्लेम करें
- दिवंगत व्यक्ति का पैसा क्लेम करने के लिए दस्तावेज़ों की चेकलिस्ट
- सरकार के अनक्लेम्ड एसेट्स पोर्टल (unclaimedassetsportal.in) का इस्तेमाल कैसे करें
- सभी गाइड देखें
इस गाइड के बारे में: यह गाइड Unclaimed Now संपादकीय टीम ने RBI के आधिकारिक UDGAM FAQ और DEA फ़ंड के नियमों के आधार पर लिखी है। Unclaimed Now एक स्वतंत्र गाइड है, सरकारी वेबसाइट नहीं। यह सामान्य जानकारी है, कानूनी या वित्तीय सलाह नहीं। हम अपनी गाइड कैसे लिखते हैं।